“公司不交社保?我先忍着,离职再讹一笔。”
“税务有点小违规?反正各地尺度不一样,能拖就拖。”
这两句“职场潜台词”,最近被连续打脸。
一边是2026年11月1日起施行的《全国税务行政处罚裁量基准(2026年版)》将社保费纳入全国统一处罚体系。单位欠缴社保,限期内补缴只收滞纳金,逾期仍不缴最高罚欠缴数额3倍。另一边是广东高院把“社保秋后算账”的念想摁了回去。今天窗妹把这些事儿一次说清。
全国税务行政处罚基准统一,
今起正式施行
国家税务总局日前发布《全国税务行政处罚裁量基准(2026年版)》,自2026年11月1日起施行。
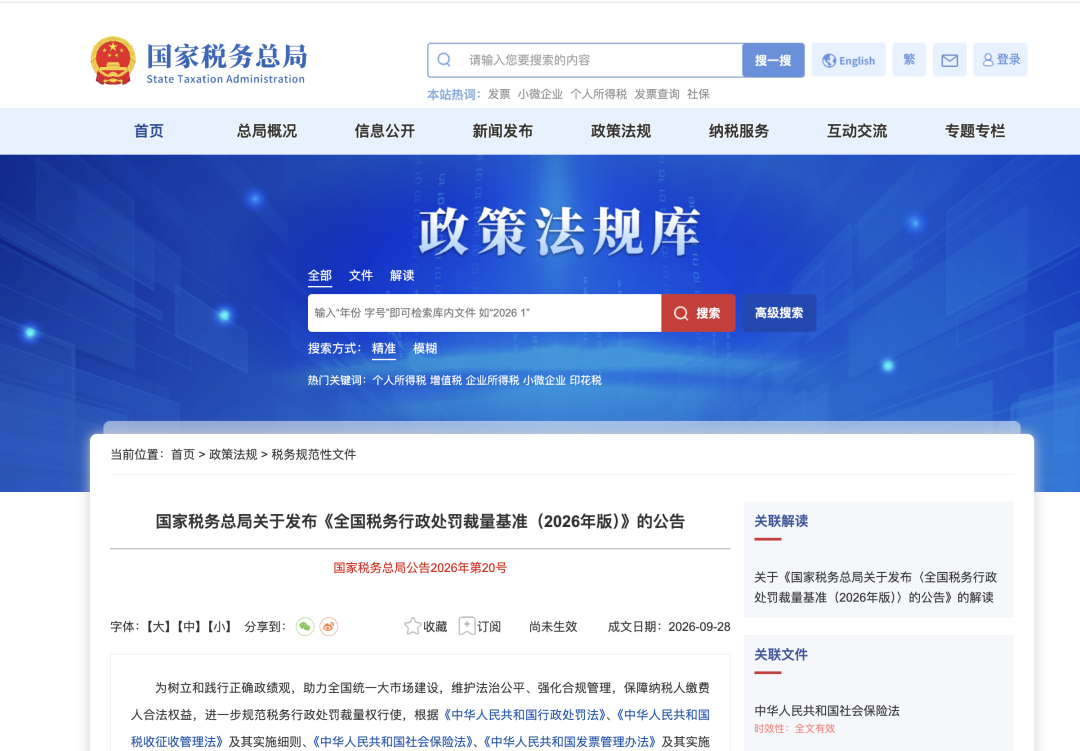
本次政策的核心变化为社会保险费正式纳入全国统一税务行政处罚裁量体系,该事项位列裁量基准第30项,归类为违反税(费)款征收管理类。
逾期仍未缴纳社保的
处罚裁量划分为3档
《全国税务行政处罚裁量基准(2026年版)》明确:用人单位存在不缴或者少缴社会保险费情形,经税务机关责令限期缴纳,逾期仍未缴纳的,处欠缴数额1倍以上3倍以下罚款。
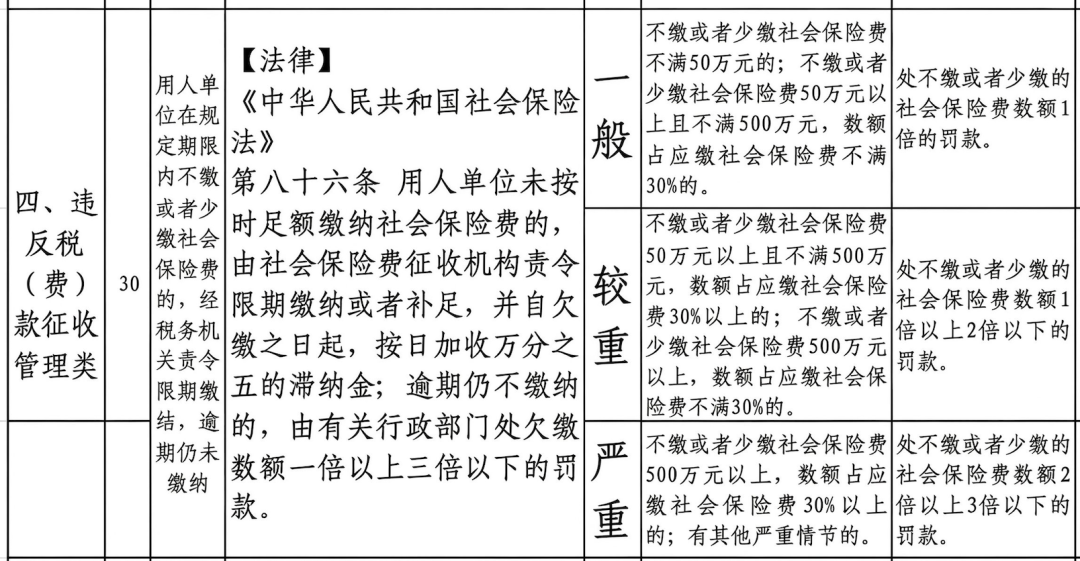
处罚裁量划分为3档:
第一档:欠缴金额不足50万元;或欠缴金额50万元以上、500万元以下,且欠缴数额占应缴社保费比例不足30%,处以欠缴金额1倍罚款。
第二档:欠缴金额50万元以上、500万元以下,且欠缴数额占应缴社保费比例超过30%;或欠缴金额500万元以上,且欠缴数额占应缴社保费比例不足30%,处以欠缴金额1倍以上2倍以下罚款。
第三档:欠缴金额500万元以上,且欠缴数额占应缴社保费比例超过30%,处以欠缴金额2倍以上3倍以下罚款。
社保案:深圳杨某“忍5年离职索赔”,
高院判了
许多打工人都有一个 “维权思路”:公司不交社保没关系,先忍着干几年,等想离职了,再以 “未依法缴纳社保” 为由被迫辞职,去仲裁机构索要经济赔偿,稳赚不赔。
过去不少劳动争议中,这类操作确实得到过支持。但广东高院一则再审审查裁定,给这类 “秋后算账” 式维权明确提了醒——
案情简介
员工杨某在深圳一家公司工作多年,入职时知晓公司的社保缴纳方案,在职期间每月领取工资,对社保扣缴、缴纳状态从未提出异议,也未就补缴问题向公司或社保行政部门进行过投诉。
临近离职,杨某突然要求公司补缴在职期间的全部社保费,紧接着就以“公司未依法交社保”为由,主张自己是“被迫解除劳动合同”,要公司支付经济补偿金。
这个案子从一审、二审一路打到广东省高级人民法院再审,各级法院一致裁定——驳回杨某的请求,不支持索要经济补偿金的诉求!
被法院驳回的,仅为 “被迫解除劳动合同经济补偿金” 这一项诉求,是杨某用“社保没交”这件事去撬动经济补偿金的尝试。
杨某要求补缴社保的法定权利,并未被否定。
杨某仍可以通过向社保经办机构投诉、举报的方式,要求用人单位补缴在职期间的社保,该法定权益不受影响!
法院核心观点
1、长期知晓 视为认可
员工明知社保情况,这么多年没有异议,离职了才突然以此为由主张补偿,有违诚实信用原则。
划重点:一旦发现工作单位未能依法依规足额缴纳社保,应当在第一时间要求参保,不要等到离职再主张!
2、救济途径明确
若是社保缴纳不规范,员工应先通过向社保部门投诉、补缴等法定途径解决,无需通过 “被迫解除” 来主张。
划重点:根据法律规定,用人单位应当自用工之日起三十日内,为其职工向社会保险经办机构申请办理社会保险登记。不得选择性参保。
未依法参保的,劳动者可以向当地社会保险经办机构或劳动监察部门投诉。
3、未证实“拒不改正”
员工在离职前才第一次提出补缴要求,公司并未明确拒绝补缴,不存在“拒不改正”的恶意,直接离职索赔,不符合立法本意。
划重点:企业应定期自查员工参保情况,确认是否全员参保、缴费基数按实申报。同时,妥善保管劳动合同、工资发放记录、社保缴费凭证、员工入离职单据等有效证据。
不少用人单位与劳动者存在认知误区,将社保视作企业提供的福利,双方可自行协商、以现金折现或是约定放弃参保。
《劳动法》和《社会保险法》规定,缴纳社保是用人单位与劳动者均需履行的强制性法定义务,不属于可由双方自由协商处置的福利。
深圳职工社保缴纳基数
那么,目前深圳企业职工的社保缴纳基数和比例是多少呢?快跟着窗妹一起来了解
深圳之窗 微信公众号一大波便民功能上线啦!扫面下方二维码,关注后在微信对话框中回复“ 摇号 ” 即可实时获取申请最新结果;回复“ 电费 ” 即可在线查询用电信息以及缴费!

分享到